Pour faire face à une dépense imprévue, SG (Société Générale) propose le crédit à la consommation Expresso, avec une réponse de principe annoncée immédiate pour les demandes éligibles jusqu’à 35 000 €. Cette rapidité ne signifie toutefois pas que les fonds sont immédiatement disponibles : la banque doit accepter définitivement le dossier et respecter les conditions de versement.
SG prévoit une possibilité de déblocage anticipé au plus tôt à compter du huitième jour, sous conditions. Mais BoursoBank et Hello bank! proposent également des modalités accélérées. Il n’est donc pas démontré que Société Générale verse systématiquement les fonds plus rapidement que ses concurrentes. Le bon choix dépend de votre date limite, de votre dossier et du coût de l’offre obtenue.
Comment demander un crédit Expresso chez SG ?
Le prêt personnel Expresso de SG permet de financer un besoin de trésorerie sans nécessairement l’affecter à un achat immobilier. Selon les caractéristiques publiées par la banque, le montant commence à 1 000 € et la durée de remboursement proposée s’étend de 12 à 84 mois. L’accès au parcours de souscription en ligne dépend notamment des conditions de banque à distance et de l’espace client.
Pour comprendre les modalités applicables, consultez les conditions du prêt Expresso SG. La simulation constitue une étape préparatoire ; elle ne remplace pas l’étude du dossier ni l’offre définitive.
Le parcours peut être abordé en quatre étapes :
- Définir le besoin : déterminer la somme nécessaire, la date limite et la mensualité envisageable.
- Effectuer une simulation : renseigner le montant et la durée pour examiner les modalités proposées.
- Compléter le dossier : transmettre les justificatifs demandés et attendre l’étude de solvabilité. Une réponse de principe favorable ne constitue pas une acceptation définitive.
- Examiner le contrat : vérifier le taux, les frais, le calendrier de remboursement et les modalités de versement avant toute signature.
SG conserve la possibilité d’accepter ou de refuser le financement. Un dossier incomplet ou nécessitant des vérifications supplémentaires peut empêcher de disposer de l’argent à la date espérée. Pour un besoin urgent, il est donc important d’identifier les pièces manquantes dès le début de la demande.
Quel délai entre la demande et le versement des fonds ?
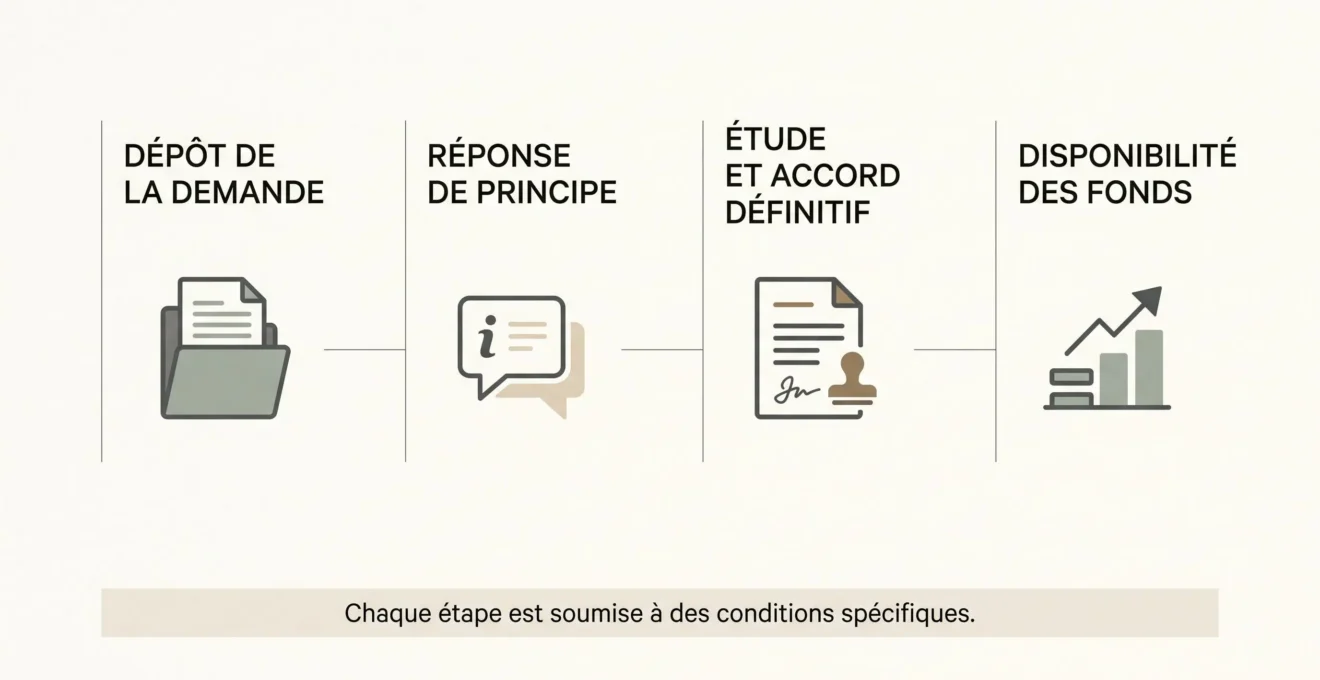
Il faut distinguer quatre moments : la demande, la réponse de principe, l’accord définitif et la disponibilité des fonds. Une réponse communiquée rapidement ne permet pas de calculer à elle seule le temps qui s’écoulera avant le virement.
Pour Expresso, SG annonce une mise à disposition normale autour de 14 jours après acceptation et, sur demande et sous conditions, un versement au plus tôt à compter du huitième jour. Ces indications décrivent des modalités de déblocage, non un délai global garanti depuis le dépôt initial du dossier.
En France, le prêt personnel est soumis à un délai légal de rétractation de 14 jours calendaires après la signature. Le cadre applicable prévoit toutefois des modalités de mise à disposition anticipée des fonds, sans garantir la durée opérationnelle de traitement par chaque banque. Les règles officielles du prêt personnel permettent de distinguer les droits du consommateur des conditions propres à l’établissement prêteur.
Les quatre jalons à distinguer
- La demande est déposée avec ses justificatifs.
- Une première réponse peut indiquer si le dossier paraît envisageable.
- L’établissement procède à l’étude puis à l’acceptation définitive, suivie des formalités contractuelles.
- Les fonds sont versés selon le calendrier effectivement applicable au contrat.
En cas de déblocage anticipé suivi d’une rétractation, les sommes versées doivent être restituées, avec les intérêts éventuellement dus conformément aux règles et conditions applicables. La possibilité de recevoir les fonds plus tôt ne supprime donc pas les conséquences d’un changement d’avis.
Avant de signer, demandez à la banque de confirmer le point de départ du délai annoncé, la possibilité de solliciter le déblocage anticipé et la date prévisionnelle d’arrivée des fonds sur votre compte. C’est cette dernière qui détermine si le financement répond réellement à votre échéance.
SG, BoursoBank, Hello bank! : quels délais sont réellement annoncés ?
Les établissements ne communiquent pas tous les délais sous la même forme. Certaines annonces concernent l’étude du dossier, d’autres la mise à disposition après contractualisation. Les modalités publiées permettent néanmoins d’identifier plusieurs possibilités de déblocage anticipé.
| Banque | Réponse et traitement | Versement et anticipation | Condition déterminante |
|---|---|---|---|
| SG — Expresso | Réponse de principe immédiate annoncée pour les demandes éligibles jusqu’à 35 000 €. | Mise à disposition normale autour de 14 jours après acceptation ; au plus tôt à compter du huitième jour sur demande. | Acceptation définitive et conditions du déblocage anticipé. |
| BoursoBank | Réponse définitive immédiate annoncée pour le parcours Flash ; l’autre parcours peut demander 5 à 10 jours ouvrés. | Déblocage à 14 jours ou réduction à 7 jours francs sur demande lors de la constitution du dossier. | Parcours retenu et demande expresse d’anticipation. |
| Hello bank! | Durée complète de traitement non établie ici sur une base équivalente aux deux autres parcours. | Versement au plus tôt au huitième jour sur demande ; à défaut, au quinzième jour. | Acceptation du dossier et demande de versement anticipé. |
BoursoBank précise ses modalités de versement BoursoBank, notamment l’option exprimée en jours francs. Hello bank! présente ses propres fenêtres dans les conditions du prêt personnel Hello bank!. Il ne faut pas assimiler un délai en jours francs à un simple nombre de jours calendaires, ni confondre une réponse définitive avec un crédit déjà versé.
Quel établissement privilégier selon le besoin ? Si vous êtes éligible au parcours Flash de BoursoBank, sa réponse définitive annoncée immédiate mérite d’être examinée. Si votre priorité est un versement anticipé, les modalités publiées par les trois banques permettent d’en discuter la possibilité. SG constitue une option pour les demandeurs pouvant accéder au prêt Expresso et obtenir une date compatible avec leur besoin. Aucune de ces observations ne permet de proclamer un vainqueur sur le délai total réel.
Pour une dépense exigible sous 24 ou 48 heures, aucune des fenêtres de versement présentées ne justifie de compter sur un prêt personnel classique comme sur une trésorerie immédiatement acquise. Il vaut mieux examiner le calendrier réel et les possibilités de règlement de l’imprévu que de déposer une demande sur la seule foi d’une promesse de réponse rapide.
Comment choisir une offre compatible avec son urgence et son budget ?
Un crédit rapide reste un engagement de remboursement. Pour choisir, il faut confronter deux exigences indépendantes : l’argent arrivera-t-il suffisamment tôt et quel sera son coût complet ?
La première vérification concerne le calendrier. Demandez une offre précisant les conditions de versement, la confirmation de la demande de déblocage anticipé si elle est possible, ainsi que la liste des justificatifs encore nécessaires. Comparez ensuite la date prévisionnelle de disponibilité avec l’échéance exacte de votre dépense.
Si la date annoncée se situe avant votre échéance et si le dossier est définitivement accepté, l’offre peut répondre au critère de rapidité. Si elle se situe après, elle ne résout pas l’urgence. En l’absence de confirmation ou de dossier complet, la faisabilité demeure inconnue : demandez les informations manquantes plutôt que de supposer que le virement sera effectué à temps.
La deuxième vérification porte sur le coût. Pour comparer correctement deux propositions, retenez le même montant emprunté et la même durée, puis examinez les éléments suivants :
- Le TAEG : indicateur du coût du crédit selon son périmètre réglementaire.
- Le montant total dû : somme à rembourser dans les conditions prévues par l’offre.
- La mensualité et l’échéancier : paiements à assumer sur toute la durée.
- L’assurance facultative : vérifier son coût et son traitement distinct lorsqu’elle est proposée.
- La date de versement : vérifier les conditions de déblocage et les éventuelles démarches nécessaires.
Pour ces contrôles, utilisez la fiche d’information précontractuelle normalisée, l’offre de crédit, l’échéancier et, le cas échéant, les conditions d’assurance. Une simulation seule ne suffit pas à établir une comparaison définitive. Aucun jeu d’offres personnalisées comparables à montant et durée identiques n’est disponible ici : il serait donc infondé de désigner la banque la moins chère.
Si les documents sont complets et que les remboursements correspondent au budget dont vous disposez, la comparaison peut éclairer votre décision. Si un coût demeure indéterminé ou si les échéances semblent incompatibles avec vos ressources, demandez des précisions ou envisagez de différer votre engagement. Pour une urgence plus proche que les délais documentés, étudiez également la possibilité de négocier un report de paiement avec le créancier concerné, sans présumer qu’il acceptera.
Avant de signer : valider votre date et votre coût
La bonne offre n’est pas seulement celle qui annonce une réponse rapide. Faites confirmer les modalités du virement, récupérez les documents contractuels et comparez le coût complet avec votre capacité de remboursement. C’est sur ces éléments concrets, et non sur une promesse générale de rapidité, que doit reposer votre décision.